AI时代先进产能的影子价格,以及电子供应链应如何判断下一轮拐点
这一轮涨价不能只用PC和手机需求解释。HBM与Server DRAM抬高了受约束先进产能的机会成本,使普通DRAM必须跨过更高的经济门槛,才可能重新获得下一片晶圆。但高产能压力不等于可以无限追高:当合约价仍强、现货成交和终端承受力已经转弱,市场便进入“供应仍紧、需求开始抵抗”的高价僵持阶段。
一个反常识的市场:终端走弱,Memory仍在涨
2026年第一季度,传统DRAM合约价经TrendForce调查环比上涨约93%—98%;该机构随后预计第二季度继续上涨58%—63%、第三季度上涨13%—18%。与此同时,IDC统计的2026年第二季度全球PC和智能手机出货分别同比下降4.9%和6.7%。这是一次醒目的方向背离:消费终端在收缩,Memory价格仍然上涨,只是涨幅迅速收窄。
如果继续沿用过去的PC和手机周期框架,这幅图景很难解释。终端需求弱,客户理应减少采购;客户减少采购,价格理应回落。但2026年的实际情况是,买方确实在抵抗,部分OEM开始降配或压缩采购,现货成交也明显弱于合约市场,原厂合约价却仍有支撑。
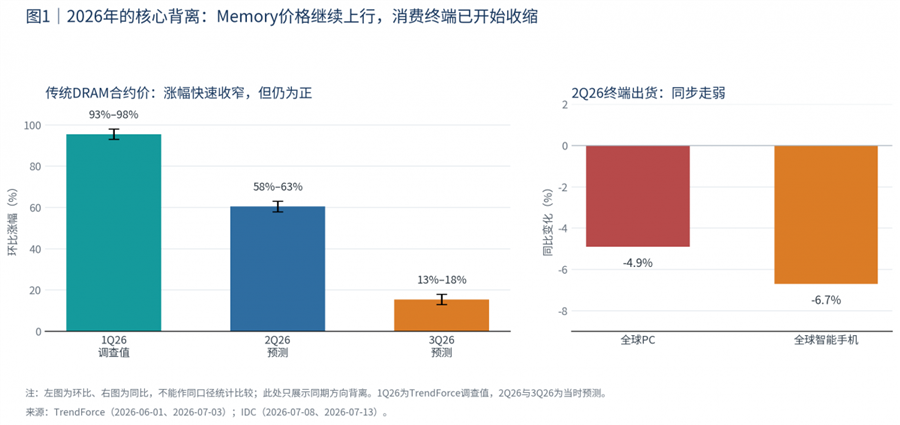
注:左图为环比,右图为同比,不作同口径比较;仅用于展示同期方向背离。
更准确的因果链是一个反馈回路:AI与Server需求吸收高价值产能,消费DRAM的经济可用供给收缩,Memory价格上升;更高的BOM成本又削弱PC和手机需求,终端厂商调价、降配或推迟采购;需求破坏随后压低涨幅,却未必立刻消除原厂的供给约束。
终端疲弱不再只是DRAM价格的外部背景,它已经部分成为Memory涨价的结果。价格越依赖供给约束,市场越强,也越脆弱。
价格为什么没有把供给迅速吸引回来?
问题的关键不只是“原厂能生产多少”,而是“原厂愿意把有限的先进资源分给谁”。当PC DDR5、Server DDR5、LPDDR与HBM部分共享先进DRAM前道节点、关键设备、洁净室、工程团队和资本预算时,一片产能的价值不再只由当前产品决定,还包括放弃最佳替代用途的损失。
经济学把这种受约束资源增加一单位所产生的边际价值称为“影子价格”。放到DRAM产业,一类普通产品只有在价格、毛利、客户承诺与战略价值的综合贡献足以超过最佳替代用途以及转换摩擦时,原厂才有动力把下一片资源重新配置给它。
这解释了为什么“DDR5涨价”不等于“DDR5马上增产”。如果高容量RDIMM、HBM或LPDDR5X带来的单位晶圆回报、长约确定性和战略客户价值更高,PC DDR5即使提价,也可能仍排在allocation队列之后。AI抬高的不是所有DRAM的固定价格,而是普通产品重新获得先进资源必须跨过的动态门槛。
物理产能回答工厂能生产多少;经济可用产能回答在当前产品价值和客户优先级下,真正愿意分给某一产品多少。对采购、分销和模组厂而言,后者往往更重要。
所谓“共享产能”,必须加上技术边界
“同一片晶圆可以去HBM或DDR”如果写得太满,会在技术上失真。不同产品部分共享先进DRAM前道资源,因此存在真实机会成本;但切换并非一键完成,仍涉及掩膜、调机、良率爬坡、测试和客户认证,短期弹性远低于无摩擦的理论模型。
HBM还有更专用的后道约束。TSV、堆叠、先进封装与测试都可能成为独立瓶颈。即使前道晶圆增加,也不代表能够立刻转化为合格HBM出货。反过来,如果瓶颈主要在后道,新增HBM封装能力也不必然释放同等规模的普通DRAM晶圆。判断供给时,必须先分清瓶颈发生在哪一层。
同样,这套机制不能直接复制到所有Memory产品。DDR4、LPDDR4X等旧节点可能因为EOL、设备撤出或地区供给结构形成独立短缺;NAND又有层数提升、QLC和更不同的bit供给弹性。本文的结论应限定在先进DRAM及与其高度相关的资源配置上。
三组证据,显示产能竞争已从概念变成经营行动
第一,HBM占用的投片份额显著高于其bit份额
TrendForce预计,全球前三大DRAM厂商用于HBM的wafer input占比,将从2025年末的18%提高至2026年末的22%和2027年末的30%;同期HBM占DRAM bit supply的比例约为8%、9%和13%。这组数据不能被直接解释为精确的单位晶圆效率,但方向非常明确:只看HBM贡献了多少bit,会系统性低估其对受约束资源的吸收。
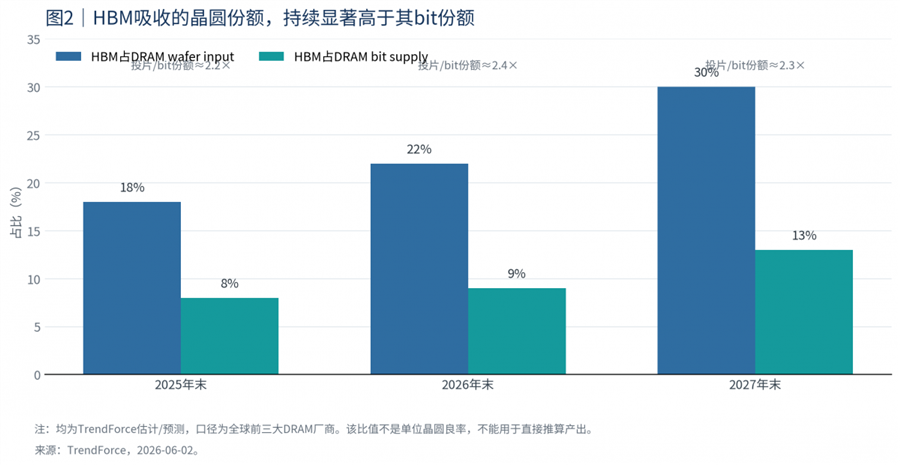
数据来源:TrendForce,2026-06-02。比例为估计/预测,不等同于单位晶圆良率。
第二,高价值替代用途并不是固定的
这一机制最有价值的证据,不是“HBM永远最赚钱”,而是产品排序会变化。TrendForce按die尺寸、良率和每Gb价格估算,2026年第一季度DDR5 64GB RDIMM的单位晶圆收入和盈利能力已经超过HBM。这说明原厂并非机械地把所有先进资源推向HBM,而是在HBM、Server DDR5、LPDDR与其他产品之间动态优化组合。
因此,HBM价格或盈利能力下降,并不自动意味着PC DDR5压力解除。只要Server RDIMM接棒成为更优用途,普通DRAM仍面对很高的机会成本。真正应该跟踪的是“当前最佳替代用途的边际价值”,而不是某一个产品静态的价格溢价。
第三,原厂正在公开重排客户与产品优先级
Samsung在2026年第二季度业绩材料中强调主动应对AI Server需求,并在有限产能下把资源集中于高价值Server产品。Micron在2025年12月宣布退出Crucial消费品牌业务,公开理由是改善对规模更大、增长更快的战略客户的供应与支持。这不是一张精确的wafer allocation表,却是消费渠道与战略客户之间优先级重排的直接证据。
NVIDIA公布的Vera Rubin平台也把Memory放进了系统级协同设计:Vera CPU使用最高1.5TB LPDDR5X,CPU与GPU通过NVLink-C2C形成一致性内存池。Memory容量、带宽、功耗和可维护性已经与算力架构共同优化。当下游开始围绕Memory约束设计系统,它就不再只是一个普通BOM项目。
必须保留的反例:为什么2025年初AI很强,DRAM仍然下跌
一套机制如果只能解释上涨,就不是周期框架。2025年第一季度是必须正视的反例:AI与HBM需求仍强,但PC OEM持续去库存、消费需求疲弱、渠道与买方库存偏高;与此同时,部分HBM产能回转DDR5,增加了传统DRAM供给。TrendForce当时预计传统DRAM价格环比下降8%—13%。
这个反例说明,“AI需求强”既不是传统DRAM上涨的充分条件,也不是产能影子价格必然处于高位的同义词。只有当高价值用途竞争增强、原厂库存缓冲下降、原厂实际执行重配、有效新增供给又无法及时形成时,机会成本才会转化为普通DRAM的持续定价权。
库存耗尽、EOL、寡头供给纪律、长约与提前采购仍然重要。它们决定冲击何时传导、价格斜率有多陡;“影子价格”补充解释的是,为什么普通DRAM已经涨价,却仍难以快速换来更多经济可用产能。它是增量机制,不是排除其他解释的唯一原因。
判断行情,必须同时看供应压力与买方抵抗
如果只做一个“产能越紧、价格越涨”的指数,2026年第三季度就会出错。供应端仍然很紧,但涨幅已从前两个季度的极端水平明显收窄。变化主要发生在需求承受力:PC与手机终端转弱、客户对高价的接受度下降、合约与现货的表现开始分化。
因此,供应端与需求端必须分开度量。供应端可观察高价值用途吸收先进资源的程度、替代用途经济性、原厂库存、实际重配动作和新增有效供给时滞;买方端则观察价格与终端需求的背离,以及合约价、现货成交量和渠道库存之间的裂缝。
|
|
买方抵抗低
|
买方抵抗高
|
|
产能压力高
|
最强上涨阶段供给紧,客户仍愿意抢货
|
高价僵持/潜在顶部供给紧,但边际买家退出
|
|
产能压力低
|
均衡/修复区域价格重新由自身需求主导
|
典型下跌阶段去库存与降价相互强化
|
表1:供应端产能压力与买方承受力必须分开观察
截至2026年9月,较稳妥的定义不是“继续超级牛市”,也不是“马上崩盘”,而是“高压供给下的需求抵抗”:原厂库存与Server/HBM优先级尚未出现系统性松动,但终端降配、现货疲弱和价格承受力下降已经限制涨幅。此时最大的错误,是把产能紧张直接等同于所有SKU都值得囤货。
对采购、分销与模组厂意味着什么
第一,判断供给不能停留在新增Fab、CapEx和总wafer capacity。新厂从建设、搬机、良率爬坡到客户认证需要时间;即使新晶圆形成,也要继续追问它优先服务HBM、Server、LPDDR还是PC产品。名义扩产不等于目标SKU的经济可用供给增加。
第二,不能把合约价坚挺与现货市场疲弱简单理解为谁“看错了”。合约反映长约、allocation和战略客户关系,现货更接近边际买家的支付意愿。当合约继续上涨而现货成交量下降,这既说明供应商仍有定价权,也说明价格基础正在变脆。
第三,不要囤一个抽象的“DRAM方向”,而要管理具体SKU的不可替代性。真正的结构性缺货通常表现为多渠道均难拿货、交期持续延长、认证和封装替代困难;高价造成的表面缺货则常伴随报盘很高、成交稀少、买方拒价和渠道库存缓慢回升。前者要求保供,后者要求缩短周转。
|
产品/信号
|
应如何理解
|
更合适的供应链动作
|
|
Server DDR5/高容量RDIMM
|
结构性最强,但价格和长约约束也最高
|
订单驱动;优先有认证、明确交期缺口的项目料
|
|
PC DDR5
|
受Server优先配置影响,终端承受力弱
|
缩短周转;客户锁单后补货,不因“原厂紧”无条件追高
|
|
LPDDR5X/SOCAMM相关
|
AI与手机需求拉扯,认证壁垒高
|
只做规格不可替代且需求可验证的SKU
|
|
DDR4/LPDDR4X
|
EOL与旧节点供给主导,逻辑不同
|
按die、封装、产地和兼容性判断,避免套用HBM叙事
|
表2:库存策略必须落到具体SKU、认证与真实消耗
周期顶部什么时候才真正成立?
需求端已经出现顶部特征,供应端尚未确认顶部。真正领先的警报,不是PC或手机再差一点,而是先进产能的替代价值第一次连续下降。可以重点观察五类信号:HBM/AI对先进资源的吸收下降;Server DDR5与HBM相对Consumer DRAM的单位晶圆经济性收敛;原厂库存连续回升;新增Fab、制程与良率提前形成有效bit;原厂重新增加PC、Mobile或Consumer allocation。
如果买方抵抗已经很高,同时上述供应信号中至少两类连续两个月转弱,就可以进入“DRAM Cycle Top Watch”。这只是一级观察,不是交易指令,也尚未经过足够长的前瞻样本验证。将规则提前公开,恰恰是为了让未来数据有机会否定它。
最需要警惕的时刻,不一定是AI故事变差,而可能是故事仍然很好、买方已经拒价、原厂却开始把边际产能重新分回普通DRAM的时候。
结语:下一片晶圆,原厂最愿意把它给谁?
过去判断一颗Memory贵不贵,我们习惯只看它自己的市场:多少人在买、库存还有多少、供应商能生产多少。AI时代增加了另一层答案。一颗DDR5所占用的先进资源,也可能服务于Server、HBM、LPDDR和更复杂的AI Memory产品;它的价格里,开始包含其他产品对同一组稀缺资源的竞争。
这就是“战略产能影子价格”最有价值、也最有限的含义。它不是说HBM可以无摩擦地吞掉所有DDR产能,也不是说终端需求从此不重要;它只是提醒我们,物理产能与经济可用产能并不相等。普通DRAM要增加一单位供给,必须同时赢过其他用途、转换摩擦和供应商已经作出的客户承诺。
所以未来真正需要追踪的不只是“还有多少人需要Memory”,而是“下一片晶圆,原厂最愿意把它给谁”。当这个答案开始连续改变,周期方向很可能已经先于库存数据发生变化。