7月29日,SK海力士发布截至2026年6月30日的2026财年第二季度财报。AI服务器需求持续强劲,推动单季业绩再创历史纪录:二季度营收79.3187万亿韩元,营业利润60.5426万亿韩元,净利润93.9226万亿韩元,营业利润率76%、净利润率118%(K-IFRS)。
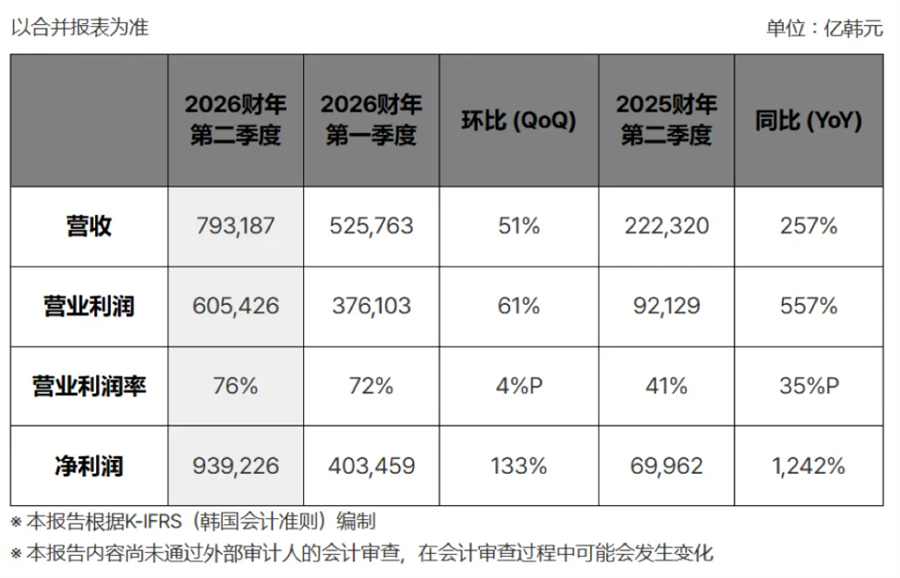
图1:SK海力士2026财年Q2财季主要财务数据 图片来源:SK海力士微信公众号
2026年Q2在Q1(营收52.5763万亿韩元、营业利润37.6103万亿韩元)之上继续攀升。对比去年同期(营收22.2320万亿韩元、营业利润9.2129万亿韩元),2026年Q2营收与营业利润分别增长257%和557%。得益于此,该公司今年上半年累计营收首次突破100万亿韩元(约合人民币4,650亿元)。
业绩爆发源于“AI溢价”:DRAM与NAND价格延续涨势,公司扩大HBM、AI服务器DRAM及企业级SSD(eSSD)等高附加值产品销售,实现历史最佳盈利。盈利亦增厚安全垫——今年二季度末现金及等价物环比增33.6万亿韩元(达88万亿韩元),借款降至18.6万亿韩元,净现金69.4万亿韩元。
需求结构同步生变:AI向代理式人工智能(Agentic AI)演进,带动面向AI与通用存储器需求同步增长;头部科技公司以AI服务收益持续扩产,需求增长有望延续。
HBM仍是核心护城河。HBM4在满足客户严苛速度要求的同时实现业界最高能效与成本优势,已于二季度量产出货并将于下半年扩产;HBM4E样品上半年交付,采用最优制程。此外SOCAMM2二季度销售大增,第六代10纳米级(1c)工艺产品已供货;NAND领域321层产品产量占比最高,公司计划年底将韩国本土产能占比提至约50%。
公司坚持CapEx Discipline,平衡扩产与财务稳健:提前推进清州M15X量产,布局2027年初龙仁集群首厂无尘室启用后的扩产,P&T7封装厂、M17 NAND基地按需求分阶段实施。供应端,已与十余家核心客户结束长期供应协议(LTA)讨论,正进一步洽谈以多年合约锁定增长。
存储三巨头同处“超级周期”。三星电子7月7日Q2初步指引显示,合并销售额约171万亿韩元、同比增129%,营业利润约89.4万亿韩元、同比暴增1810%,单季利润超其2023-2025三年总和,存储涨价为核心驱动,完整财报7月30日披露。
美光科技6月24日发布2026财年第三季度(截至5月28日)财报,营收414.56亿美元、同比增346%、环比增74%,GAAP毛利率84.6%,净利润282.43亿美元;四大板块全面爆发,云存储BU、核心数据中心BU、移动与客户端BU、汽车与嵌入式BU分别营收137.69亿、115.24亿、115.21亿、46.34亿美元,HBM4已启动样品出货,HBM4E预计2027年量产。
AI催生的存储景气,正以前所未有的强度重塑三大厂版图。